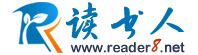
(二)权益筹资方式的优缺点:
(三)债务资金的筹集
1.债务资金的特点
(1)所有权属于债权人;
(2)企业只能在一定时期内使用。
2.发行公司债券—债权性质的有价证券
(1)债券发行价格
1)影响债券发行价格的因素;
债券面值、债券利率、市场利率、债券期限、
2)计算公式
债券发行价格=债券面值/(1+市场利率)n+∑[债券年利息/(1+市场利率)t]
发行价格=各期利息的现值+到期本金的现值
【教材例题】某公司发行一种债券,该债券的面值为1000元,票面利率为8%,每年年底付息一次,期限为10年。若市场年利率为10%,则该债券的发行价格为多少?若市场年利率为6%,则该债券的发行价格为多少?
【答案】
根据债券估价模型:
(1)当市场年利率为10%时:
P=A×PVk,n + I×PVAk,n
=1000×PVl0%,10 + 1000×8%×PVA10%,10
=1000×0.3855 + 80×6.1446=877.1(元)。
(2)当市场年利率为6%时:
P=I×PVAk,n + A×PVk,n
=1000×8%×PVA6%,10 + 1000×PV6%,10
=80×7.3601 + 1000×0.5584=1147.2(元)。
(2)市场利率与债券发行价格的影响关系:
反向:
票面利率>发行时的市场利率,溢价发行;
票面利率<发行时的市场利率,折价发行;
票面利率=发行时的市场利率,平价发行。
发行债券的处理:
借:银行存款
贷:应付债券—面值
应付债券—利息调整(或借方)
3.债券筹资方式的优缺点
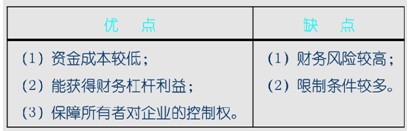
【提示】资金成本低是相对于股票投资来说的。
4.金融机构借款
(1)短期借款筹资的优缺点
优点 | 缺点 |
①筹资速度快,容易取得; | ①筹资风险高; |
(2)长期借款筹资的优缺点
优点 | 缺点 |
①筹资速度快;相对于发行股票和发行长期债券来说,融资速度快; | ①财务风险高; |
【提示】比较记忆各种筹资方式的特点:
(1)负债融资与权益筹资相比的特点;
区别点 | 负债筹资 | 权益融资 |
资本成本 | 低 | 高 |
公司控制权 | 不分散控制权 | 会分散控制权 |
筹资(财务)风险 | 高 | 低 |
资金使用的限制 | 多 | 少 |
(2)长期负债和短期负债
区别点 | 短期负债 | 长期负债 |
资本成本 | 低 | 高 |
财务风险 | 高 | 低 |
资金使用的限制 | 少 | 多 |
筹资速度 | 快 | 慢 |
【例题3·单选题】关于企业筹资的风险与资金成本的说法,正确的是( )。
A.相对于普通股筹资,优先股筹资的风险低而资金成本高
B.相对于普通股筹资,债券筹资的风险低而资金成本高
C.相对于普通股筹资,长期借款筹资的风险高而资金成本低
D.相对于长期借款,租赁筹资的风险高而资金成本低
【答案】C
【解析】普通股筹资与其他筹资方式比较,筹资风险最小,资本成本最高。
(3)负债筹资之间相比的特点
区别点 | 银行借款 | 债券融资 |
资本成本 | 低(利息率低,筹资费低) | 高 |
筹资速度 | 快(手续比发行债券简单) | 慢 |
筹资弹性 | 大 | 小 |
筹资对象及范围 | 对象窄、范围小 | 对象广、范围大 |